
Kdo zaplatí opravu vašeho auta, když nehodu způsobíte vy sami – povinné ručení, nebo havarijní pojištění?
Právě tady se láme rozdíl mezi dvěma produkty, které řidiči často házejí do jednoho pytle. Povinné ručení není pojistka na vlastní vůz. Je to zákonná ochrana lidí a majetku, kterým provozem svého vozidla způsobíte škodu. Havarijní pojištění naopak míří opačným směrem: podle sjednaných podmínek chrání vaše auto.
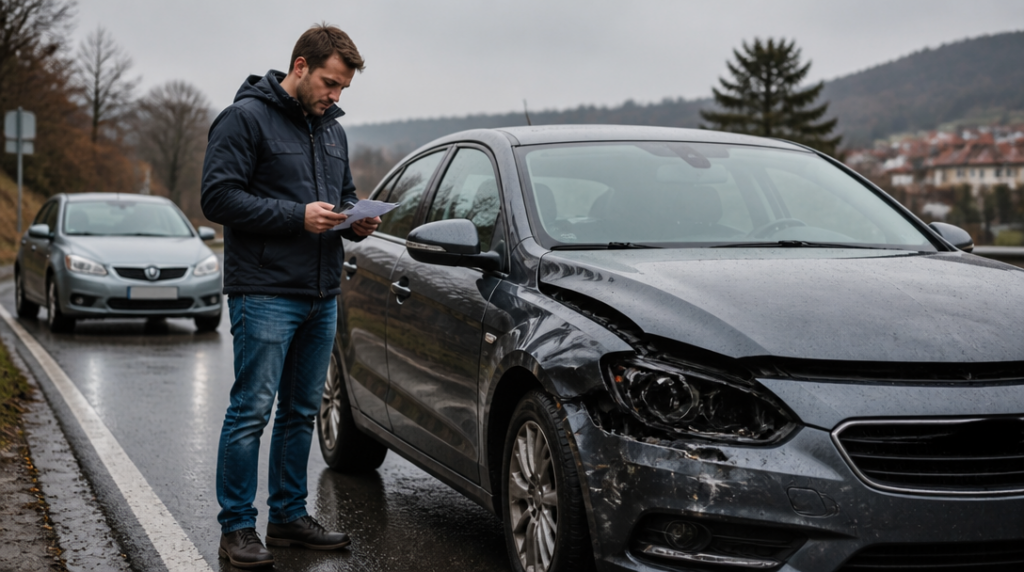
Představme si běžnou situaci. Na mokré silnici dostanete smyk, narazíte do svodidel a poškodíte si přední část vozu. Nikomu jinému se nic nestane. Povinné ručení v takovém případě obvykle nemá co hradit, protože škoda vznikla na vašem vlastním autě. Náklady na odtah, opravu nárazníku, světel a dalších dílů zůstávají na vás, pokud nemáte sjednané havarijní pojištění.
Kdyby se ale při stejné nehodě poškodil cizí automobil, svodidla nebo někdo utrpěl újmu na zdraví, nastupuje povinné ručení. Z něj se hradí škody způsobené třetím osobám, nikoli běžně škody, které si řidič způsobil sám sobě nebo svému vozidlu. Ten rozdíl zní jednoduše, ale při likvidaci nehody bývá pro peněženku zásadní.
Povinné ručení není dobrovolná služba, kterou si řidič vybírá podle nálady. Ze zákona ho musí mít vozidla, na která se zákonná povinnost vztahuje. Nejde přitom jen o klasická osobní auta. Povinnost se týká mimo jiné vozidel s konstrukční rychlostí nad 25 kilometrů v hodině, ale také vozidel s provozní hmotností nad 25 kilogramů a rychlostí nad 14 kilometrů v hodině. Pravidla tak mohou dopadat i na některá menší motorová vozidla, u nichž by to řidič na první pohled nečekal.
Zákon stanovuje minimální limity pojistného plnění. U újmy na zdraví nebo usmrcení jde nejméně o 50 milionů korun za každého poškozeného, u majetkové škody pak o nejméně 50 milionů korun při jedné nehodě. Vysoké částky nejsou samoúčelné. Těžká dopravní nehoda může znamenat dlouhodobou léčbu, ztrátu příjmu, nákladnou rehabilitaci nebo škody na několika vozidlech najednou. Přesto samotný zákonný limit neříká nic o tom, zda vám pojišťovna zaplatí opravu vašeho auta. Nezaplatí.
Od 1. října 2024 se existence povinného ručení v České republice ověřuje online. Při běžné silniční kontrole už řidič nemusí předkládat zelenou kartu. To však nemění povinnost pojištění mít. Zmizel papír, nikoli odpovědnost. Kdo vyjede bez platného pojištění, riskuje nejen finanční postih, ale především situaci, v níž bude muset škodu způsobenou jiným lidem hradit z vlastních prostředků.
Havarijní pojištění funguje jinak. Je dobrovolné a jeho rozsah nevychází z jedné jednotné zákonné šablony. Smlouva může krýt například havárii, krádež, vandalismus nebo škody způsobené živly. Někde budou podmínky širší, jinde užší. Rozhoduje konkrétní produkt, výluky, způsob stanovení hodnoty vozidla i spoluúčast.
Právě spoluúčast bývá místo, které řidiči při sjednávání přejdou příliš rychle. Když smlouva stanoví spoluúčast například pevnou částkou nebo procentem ze škody, pojišťovna nehradí celý účet. U menšího poškození se pak může stát, že většina nákladů zůstane na majiteli. Havarijní pojištění proto není automatický příslib, že každé škrábnutí zmizí bez placení. Je to ochrana nastavená konkrétní smlouvou.
Stejně pozorně je potřeba číst výluky. Krádež může být podmíněna zabezpečením vozidla, škoda po vandalismu může vyžadovat oznámení policii a u některých událostí se posuzuje, zda řidič neporušil povinnosti stanovené smlouvou nebo právními předpisy. Detaily, které při podpisu vypadají jako drobné písmo, se po nehodě mění v hlavní část celého příběhu.
Rozdíl je patrný i v tom, komu pojištění pomáhá. Povinné ručení je především pojistkou odpovědnosti. Chrání poškozené před tím, aby po nehodě čekali na peníze od viníka, který je třeba nemá. Zároveň chrání viníka před okamžitým plným dopadem některých škod, které způsobil. Nechrání však jeho vlastní auto jen proto, že ho používá a pravidelně platí pojistné.
Havarijní pojištění je majetkové pojištění vlastního vozidla. Hodí se především tam, kde by ztráta nebo větší poškození auta znamenaly citelný zásah do rozpočtu. U novějšího, dražšího nebo financovaného vozu může být absence této ochrany velmi nepříjemná. U staršího auta s nízkou hodnotou se naopak může pojistné, spoluúčast a případné omezení plnění dostat do nepříznivého poměru.
Rozhodování proto není jen otázkou ceny ročního pojistného. Řidič by měl vědět, jakou hodnotu jeho auto skutečně má, kolik by stála oprava běžné nehody a zda by dokázal bez větších potíží nahradit celý vůz po krádeži nebo totální škodě. Pojistka za několik tisíc korun ročně může působit draze, dokud vedle ní neleží faktura za opravu v řádu desítek či stovek tisíc. Stejně tak může být zbytečně široké krytí nevýhodné u auta, jehož tržní hodnota rychle klesá.
Zvláštní pozornost si zaslouží leasing a úvěr. Financující společnost může požadovat havarijní pojištění po celou dobu splácení, protože vozidlo slouží jako předmět financování. Povinné ručení je zákonný základ, ale samo o sobě takový požadavek nenahradí. Majitel pak může platit dvě různá pojištění, která se překrývají jen minimálně – jedno řeší jeho odpovědnost vůči ostatním a druhé hodnotu samotného auta.
Nejhorší omyl vzniká ve chvíli, kdy řidič zamění povinné ručení za kompletní ochranu. Název může působit široce, realita je užší. Povinné ručení pomůže člověku, do jehož vozu jste narazili, ale vaše promáčknuté dveře nechá bez náhrady. Havarijní pojištění může řešit právě tyto dveře, jenže záleží na tom, zda šlo o krytou událost, jaká je spoluúčast a co přesně stojí ve smlouvě. U pojištění rozhoduje méně reklamní název než několik konkrétních odstavců, které si většina lidí přečte až po nehodě.



