
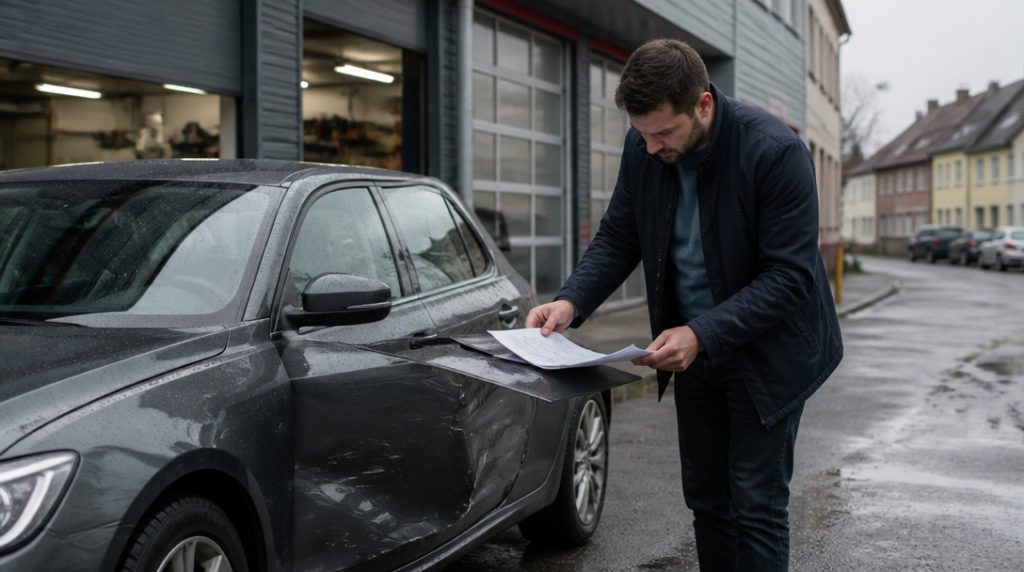
Levné havarijní pojištění může působit jako rozumná úspora. Když ale po nehodě zjistím, že zaplatím vysokou spoluúčast, auto musí do konkrétního servisu a pojišťovna odečte amortizaci, nízké pojistné najednou nevypadá tak lákavě.
Na opačném konci stojí dražší varianta s širším krytím, lepší asistencí a menší spoluúčastí. Neznamená to automaticky nejlepší volbu. Při výběru se snažím zjistit, za co skutečně platím a jak bude smlouva fungovat v nepříjemném, ale zcela konkrétním okamžiku.
Spoluúčast umí změnit celou cenu pojistky
První číslo, které si hlídám, je spoluúčast. Nejde jen o údaj někde v dolní části nabídky. Je to část škody, kterou při každé pojistné události nesu ze svého.
Na trhu se objevují varianty od 1 000 korun až po spoluúčast ve výši 30 procent. Rozdíl mezi nimi je zásadní hlavně u větších oprav. U škody za 100 000 korun znamená desetiprocentní spoluúčast 10 000 korun, zatímco třicet procent už 30 000 korun.
Pozor také na kombinaci procentní a minimální spoluúčasti. Nabídka může uvádět například 1 procento, minimálně však 1 000 korun. U dražšího vozu se přitom minimální částka rychle přestane uplatňovat a rozhodující bude procento z celé škody.
Podmínky se mohou lišit podle místa opravy. U jednoho z produktů Škoda Pojištění činí spoluúčast v domovském servisu 1 procento, minimálně 1 000 korun. Mimo tento servis může dosáhnout až 15 procent, minimálně 15 000 korun. Právě podobné detaily bych při sjednávání nepřeskakoval.
Pojistná částka musí odpovídat autu
Havarijní pojištění má smysl jen tehdy, když odpovídá skutečné hodnotě vozidla. Příliš nízká pojistná částka může znamenat, že při totální škodě nedostanu dost peněz na pořízení srovnatelného auta. Přehnaně vysoká částka zase nemusí přinést vyšší plnění, jen zbytečně zvedne cenu pojištění.
U některých produktů je stanoven pevný limit. Konkrétní nabídka České spořitelny a Kooperativy například pracuje s maximální pojistnou částkou 650 000 korun a spoluúčastí 10 procent, minimálně 10 000 korun. Takový limit může vyhovovat běžnému vozu, ale u dražšího auta už nemusí stačit.
Já si proto před podpisem ověřuji, z jaké hodnoty pojišťovna vychází a jak ji v průběhu let mění. Rozhodující nemusí být částka, kterou jsem za auto zaplatil, ale jeho obvyklá cena v době škody. U nového vozu se hodnota mění rychleji než u staršího, takže původní kalkulace dlouho nevydrží beze změny.
Totální škoda není všude stejná
Slovo „totálka“ zní jednoznačně, ale pojišťovny k ní mohou dojít při rozdílném rozsahu poškození. Někde stačí, aby náklady na opravu dosáhly 70 procent obvyklé ceny vozidla, jinde se hranice posouvá na 80 nebo dokonce 85 procent.
Rozdíl několika procent může rozhodnout, zda se auto ještě opraví, nebo pojišťovna vyplatí jeho hodnotu po odečtení zbytků a spoluúčasti. U vozu v hodnotě 500 000 korun představuje rozdíl mezi 70 a 85 procenty desítky tisíc korun v nákladech na opravu.
Při čtení podmínek hledám přesnou definici totální škody, nejen obecné označení produktu. Zajímá mě také způsob výpočtu plnění, hodnota vraku a to, zda pojišťovna pracuje s obvyklou, časovou nebo jinak stanovenou cenou vozidla.
GAP chrání hlavně novější a financované vozy
U nového auta mě zajímá také GAP. Jeho smyslem je pokrýt rozdíl mezi původní pořizovací cenou a hodnotou vozidla v době krádeže nebo totální škody. Běžné havarijní pojištění totiž obvykle vychází z aktuální hodnoty auta, která po několika měsících klesá.
Limity GAP se dnes pohybují zhruba mezi 500 000 a 1 250 000 korun. Často se vztahuje jen na vozidla mladší přibližně šesti let. Nejde tedy o doplněk, který by měl smysl bez ohledu na stáří a cenu auta.
U vozu pořízeného na úvěr nebo leasing může GAP pomoci i s nepříjemným rozdílem mezi zůstatkem financování a částkou z běžného pojištění. Před sjednáním si ale ověřuji délku platnosti, maximální limit a přesné podmínky, za kterých se doplatek vyplácí.
Servis může být levnější jen na papíře
Některé smlouvy zvýhodňují opravu ve smluvním nebo značkovém servisu. Jinde může výběr konkrétní dílny znamenat vyšší spoluúčast, omezení rozsahu plnění nebo nutnost předchozího schválení. Tohle je detail, který člověk při běžném porovnávání cen snadno přehlédne.
Důležité je zjistit, zda pojišťovna vyžaduje smluvní servis a jak postupuje u starších vozidel. Při opravě může krátit plnění o amortizaci, tedy zohlednit opotřebení vyměňovaných dílů. Některé produkty amortizaci výslovně neuplatňují, což může být při větší opravě citelná výhoda.
Představuji si to prakticky: prasklý nárazník je jedna věc, výměna několika karosářských dílů a světla druhá. U staršího auta může právě odečet za opotřebení změnit částku, kterou nakonec zaplatím ze svého. Proto si nechávám vysvětlit nejen cenu opravy, ale i způsob jejího výpočtu.
Asistence není jen odtah
Asistenční služby vnímám jako pojistku pro situace, kdy se problém stane daleko od domova. Zajímat mě může odtah, pomoc při poruše, vyproštění auta, doprava posádky nebo zajištění ubytování. Rozsah se ale mezi variantami výrazně liší.
Stejně pečlivě sleduji náhradní vůz. Rozdíl mezi pěti a dvaceti dny může být při delší opravě rozhodující. Záleží také na tom, zda se auto opravuje ve smluvním servisu, nebo jinde. Právě podle varianty a místa opravy se může počet dní náhradního vozidla měnit.
Užitečné je ověřit si rovněž limity asistence v zahraničí, územní platnost a podmínky při poruše bez nehody. Pokud s autem pravidelně cestuji, nejde o okrajovou službu. Porouchané auto na dálnici v jiné zemi umí z obyčejného dne udělat logistický problém během několika minut.
Výluky rozhodují ve chvíli, kdy se něco stane
Ani široce pojaté havarijní pojištění nekryje úplně všechno. Čtu proto výluky a omezení, která se týkají například alkoholu, úmyslného jednání, nesprávného použití vozidla nebo zanedbané údržby. Nečekám, že smlouva zaplatí každou škodu jen proto, že má na obálce slovo „komplexní“.
Sleduji také, zda pojištění zahrnuje krádež, vandalismus, poškození živlem, střet se zvěří a skla. Někdy jsou tyto části v základní variantě, jindy se přidávají zvlášť. Rozdíl v měsíční platbě bývá menší než rozdíl v rozsahu ochrany.
Při srovnávání nabídek si proto vedle ceny píšu i maximální plnění, spoluúčast, pravidla pro servis, asistenční limity a výluky. Zabere to pár minut navíc, ale právě tyto řádky mají při škodě větší váhu než výrazná sleva v kalkulačce.



