
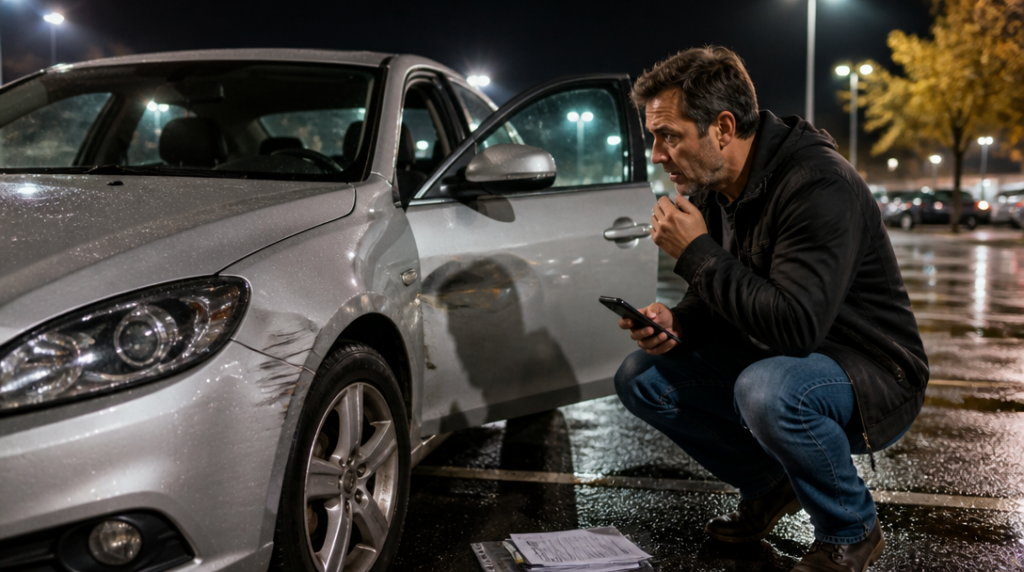
Na mokrém parkovišti se ozve tupé křupnutí. Řidič vystoupí, v kuželu světla mobilu si prohlédne promáčknuté dveře a odřený blatník. Škoda nevypadá dramaticky, jenže moderní vůz má v poškozené části senzory, kabeláž a několik vrstev laku. Odhad opravy rychle naroste. Teprve u smlouvy se ukáže, zda havarijní pojištění opravdu chrání, nebo jen dobře zní v reklamě.
Pojistné podmínky nejsou zrovna čtení k večerní kávě. Právě tam ale leží odpovědi na otázky, které se při sjednávání často odbudou jednou větou: Co všechno je pojištěné? Kolik zaplatím ze svého? Jak pojišťovna určí hodnotu auta? A kdy může plnění odmítnout?
Nejdřív si projděte seznam rizik
Havarijní pojištění nemusí automaticky pokrývat všechno, co si pod tímto označením člověk představí. V podmínkách hledejte výslovně uvedenou havárii, odcizení, vandalismus, živelní události, střet se zvěří a poškození skel. Některé produkty tato rizika rozdělují do balíčků a základní varianta může být podstatně užší, než naznačuje samotný název pojištění.
Rozdíl je patrný třeba u prasklého čelního skla. Jedna smlouva ho zahrnuje v rámci havarijního pojištění, jiná ho řeší jako připojištění s vlastním limitem a spoluúčastí. Podobně může být odcizení součástí balíčku, zatímco vandalismus se sjednává zvlášť. Nestačí proto přečíst odstavec s výčtem pojistných nebezpečí. Zkontrolujte také, zda se na každé z nich nevztahuje jiný limit nebo jiná spoluúčast.
Pozornost si zaslouží výluky. Bývají schované v samostatné části dokumentu a mohou se týkat například způsobu používání vozidla, jeho technického stavu, zabezpečení nebo jednání řidiče. Podmínky mohou rozlišovat mezi běžnou nehodou a situací, kdy řidič poruší konkrétní povinnost. Rozhodující nebývá dojem z celé smlouvy, ale přesné znění jediné věty.
Spoluúčast umí změnit levnou nabídku v drahou
Spoluúčast je část škody, kterou pojišťovna neuhradí. Na českém trhu se aktuální nabídky pohybují od pevné částky 1 000 korun až po 30 procent. U procentní spoluúčasti navíc může být stanovená minimální částka. Ve smlouvě proto hledejte všechny tři údaje: pevnou částku, procento i případné minimum.
Modelový výpočet je jednoduchý, ale odhalí hodně. Při škodě 100 000 korun a spoluúčasti deset procent by klient zaplatil 10 000 korun. Když však smlouva zároveň stanoví minimální spoluúčast 10 000 korun, výsledek je stejný i u menší škody. U poškození za 20 000 korun už může být rozdíl mezi pevnou spoluúčastí a procentní variantou citelný.
Pozor také na to, zda se spoluúčast uplatňuje na každou pojistnou událost, nebo jiným způsobem podle typu škody. Podmínky mohou mít zvláštní režim pro skla, odcizení nebo živelní události. Číslo uvedené v kalkulačce bez doprovodného textu není dostatečná informace.
Totální škoda není totéž co úplně zničené auto
Při těžké nehodě se pojišťovna zabývá tím, zda je oprava ještě ekonomicky rozumná. Hranice totální škody se mezi produkty liší. Generali ji uvádí od 70 procent obvyklé ceny vozidla, pět pojišťoven pracuje s hranicí od 80 procent a ČSOB s 85 procenty.
Rozdíl mezi 70 a 85 procenty není akademická drobnost. Auto může být poškozené natolik, že oprava zabere týdny a její cena se blíží hodnotě vozu, přesto podle konkrétní smlouvy ještě nemusí jít o totální škodu. Přečtěte si, z jaké hodnoty se hranice počítá, jak se stanovuje hodnota zbytků a jak pojišťovna naloží s vrakem.
U obvyklé ceny vozidla sledujte také pojistnou částku. Měla by odpovídat reálné hodnotě auta v době sjednání. Pojistná částka je horní hranicí plnění z jedné škody i ze všech škod v pojistném roce. Když ji nastavíte příliš nízko, nemusí pokrýt ani jednu velkou opravu. Vyšší částka sama o sobě nezaručí vyšší plnění, pokud podmínky pracují s obvyklou cenou nebo jiným způsobem ocenění.
U nového auta čtěte hlavně část o GAP
U nového nebo dražšího vozu se vyplatí prozkoumat připojištění GAP. To řeší rozdíl mezi pořizovací cenou či jinou sjednanou hodnotou a částkou, kterou pojišťovna vyplatí po krádeži nebo totální škodě po zohlednění poklesu hodnoty auta.
Limity GAP se aktuálně pohybují přibližně mezi 500 000 a 1 250 000 korun. Nejde jen o výši limitu. Podmínky stanovují také, pro jak staré vozidlo lze připojištění sjednat a jak dlouho platí. U ČPP je například GAP možné sjednat pouze pro vozidlo, od jehož první registrace neuplynuly více než tři roky.
U ojetiny může být důležitější způsob výpočtu plnění než samotné označení GAP. Zkontrolujte, zda se vztahuje na krádež i totální škodu, jaké doklady budete potřebovat a zda se z něj odečítá spoluúčast nebo jiné částky.
Fotky předem mohou rozhodnout o prvních týdnech pojištění
Před sjednáním může pojišťovna požadovat prohlídku vozidla nebo fotodokumentaci. Dokud ji neschválí, nemusí být krytí aktivní v běžném rozsahu. U některých produktů může v této fázi spoluúčast dosáhnout až 99,9 procenta. Člověk pak sice smlouvu má, ale při škodě by z ní získal jen zlomek nákladů.
Fotografujte auto přesně podle pokynů a uchovejte si potvrzení o dokončení kontroly. Hodí se také zaznamenat existující škrábance, promáčkliny a poškození skel. Při likvidaci škody se totiž posuzuje, zda daná vada vznikla nově, nebo už byla na vozidle před sjednáním pojištění.
Asistence a postup při škodě ukážou realitu smlouvy
Pojistné podmínky si přečtěte i z pohledu člověka stojícího u silnice. Je v nich odtah po nehodě? Kam až může vozidlo odvézt? Zahrnuje pojištění náhradní auto, ubytování nebo pomoc při poruše, nebo pouze havárii? Rozsah asistence bývá omezený počtem dnů, částkou nebo typem události.
Stejně podstatný je postup po nehodě. Zjistěte, jak rychle je nutné škodu nahlásit, zda pojišťovna vyžaduje fotky, policejní protokol nebo prohlídku před zahájením opravy. Některé smlouvy mohou omezovat výběr servisu nebo zvýhodňovat smluvní opravny. To nemusí být problém, pokud o tom víte předem. Nepříjemné překvapení přichází až ve chvíli, kdy auto stojí na zvedáku a pojišťovna odmítne část nákladů uznat.
Nejvíc napoví tři stránky: výčet rizik, pravidla výpočtu plnění a tabulka výluk.
Při porovnávání nabídek si vedle ceny označte konkrétní odstavce. Jedna smlouva může být levnější díky vyšší spoluúčasti, užšímu rozsahu nebo nižším limitům. Druhá může stát více, ale zahrnovat skla, zvěř i vandalismus bez dalšího připojištění. Teprve když oba dokumenty postavíte vedle sebe, přestane být rozhodování soutěží několika částek v internetové kalkulačce a začne připomínat skutečné čtení smlouvy.
A právě u promáčknutých dveří na mokrém parkovišti se ukáže, jestli jste tehdy sledovali jen cenu, nebo i drobný text pod ní.



