
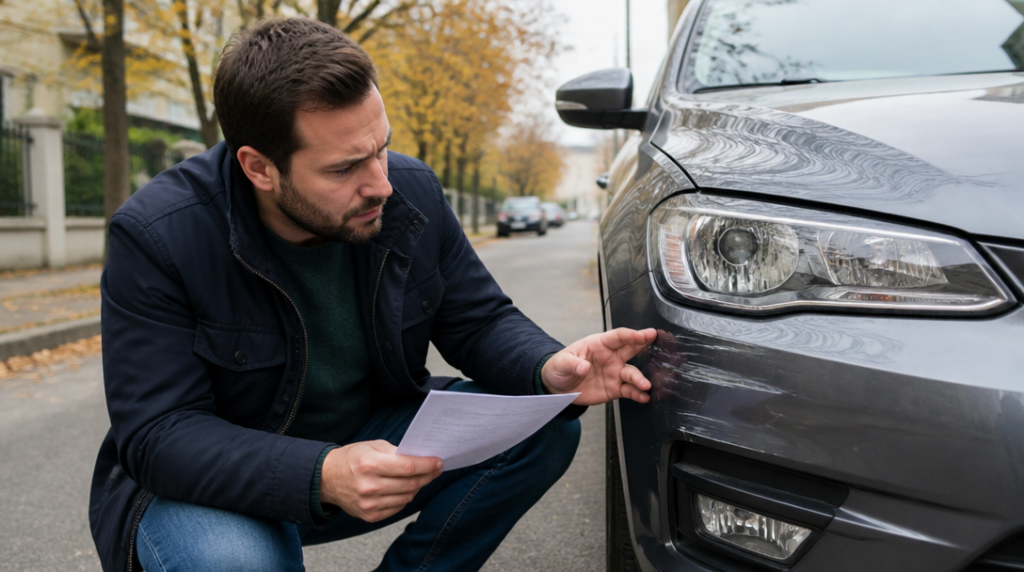
Stačí krátká nepozornost na parkovišti, odřený nárazník a účet za opravu se snadno vyšplhá na několik tisíc korun. Řidič s havarijním pojištěním pak zjistí, že při spoluúčasti 10 procent s minimem 10 000 korun mu pojišťovna u takové škody nepřispěje vůbec.
Právě v tom spočívá hlavní háček vysoké spoluúčasti. Pojištění chrání především před velkou finanční ranou, ne před každým škrábancem a menší opravou. Pro někoho je to rozumný způsob, jak snížit cenu pojistky, pro jiného past, která mu při první nehodě zbytečně zatíží rozpočet.
Co vysoká spoluúčast skutečně znamená
Spoluúčast je část škody, kterou klient zaplatí ze svého. Může být vyjádřena procentem, pevnou částkou, nebo kombinací obojího. U varianty 10 procent s minimem 10 000 korun tedy neplatí, že klient vždy uhradí přesně desetinu škody.
U škody do 10 000 korun zaplatí celou částku sám. Při škodě 30 000 korun činí deset procent 3 000 korun, jenže kvůli minimální spoluúčasti zaplatí opět 10 000 korun. Teprve u škody 100 000 korun odpovídá výpočet prostému procentu: klient uhradí 10 000 korun a pojišťovna zbývajících 90 000 korun.
Minimální částka proto často rozhoduje víc než samotné procento. Na papíře může deset procent působit mírně, jenže hranice 10 000 korun znamená, že drobnější a středně velké opravy zůstávají prakticky mimo finanční pomoc pojišťovny.
Kolik variant pojišťovny nabízejí
Rozpětí spoluúčastí se mezi produkty výrazně liší. U ČPP lze zvolit 3, 5, 10 nebo 15 procent, vždy s minimem v rozmezí 3 000 až 15 000 korun. K dispozici jsou také pevné částky 5 000 a 10 000 korun.
Generali Česká pojišťovna nabízí ještě širší volbu. Spoluúčast může být od 1 do 30 procent s minimální částkou, případně lze sjednat pevnou částku od 1 000 do 30 000 korun. Rozdíl mezi jednotlivými nastaveními není jen v ceně pojistky, ale hlavně v tom, od jak vysoké škody začne pojištění skutečně pomáhat.
U Toyota Pojištění jsou uváděny varianty 5 procent s minimem 5 000 korun nebo 10 procent s minimem 10 000 korun. Produkt České spořitelny a Kooperativy pracuje se spoluúčastí 10 procent, minimálně 10 000 korun, a je určen pro vozidla do hodnoty 650 000 korun.
Tyto nabídky nelze porovnávat pouze podle procenta. Dvě smlouvy se spoluúčastí 10 procent mohou mít odlišnou minimální částku, jiné limity, rozdílné kryté události nebo jiná pravidla pro opravu. Číslo v kalkulačce je začátek porovnání, nikoli jeho výsledek.
Pro koho dává vysoká spoluúčast smysl
Nejlépe vychází pro řidiče, který má okamžitě k dispozici alespoň 10 000 až 30 000 korun a chce se pojistit hlavně proti velkým škodám. Takový člověk si menší opravu zaplatí sám, ale nechce riskovat, že po havárii, krádeži nebo rozsáhlejším poškození přijde o desítky či stovky tisíc korun.
Smysl může mít také u řidičů, kteří jezdí málo, parkují v bezpečném místě a považují drobné kosmetické poškození za přijatelný náklad. U novějšího nebo dražšího vozu přitom nemusí chtít havarijní pojištění úplně zrušit. Vyšší spoluúčast jim umožní ponechat si ochranu proti opravdu nákladným událostem.
Podobně může uvažovat majitel vozu, který má stabilní příjem, ale nechce každý rok platit za krytí malých škod, jež pravděpodobně nikdy nenahlásí. Havarijní pojištění pak funguje spíš jako ochrana majetku před katastrofickým scénářem než jako servisní fond na oděrky.
Číselně je ale hranice poměrně jasná. Kdo nemá volných alespoň 10 000 až 30 000 korun na opravu, pro toho vysoká spoluúčast představuje značné riziko. Stačí jedna nehoda v nevhodném měsíci a místo levnější pojistky vznikne problém s úhradou opravy.
Kdy může být levnější varianta drahá
Při častém parkování na ulici, každodenním dojíždění v hustém provozu nebo pravidelných cestách po nezpevněných komunikacích roste pravděpodobnost menších škod. Odřený bok, prasklé světlo nebo poškozený nárazník nemusí znamenat finanční katastrofu, ale částky kolem minimální spoluúčasti dokážou rozpočet nepříjemně zasáhnout.
Vyšší spoluúčast také nemusí vyhovovat řidiči, který chce každou opravu řešit přes pojišťovnu. U něj se vyplatí sledovat nejen roční pojistné, ale i očekávaný počet událostí a jejich běžnou výši. Když se menší škody opakují, úspora na pojistce se může rychle rozplynout.
Při rozhodování pomáhá jednoduchý test. Představte si, že zítra způsobíte škodu za 25 000 korun. Kolik byste bez stresu zaplatili z vlastních peněz? Jestli je odpověď 10 000 korun nebo méně, varianta s minimální spoluúčastí 10 000 korun pro vás nemusí být pohodlná, i kdyby na první pohled vypadala cenově lákavě.
Sám bych při takovém výběru nevycházel z otázky, kolik ušetřím ročně, ale kolik hotovosti mi po zaplacení spoluúčasti zůstane. Rozdíl v pojistném je vidět hned, zatímco finanční rezerva se vyčerpá v jediný den.
Procento není jediný parametr
Při srovnání nabídek je třeba číst celou konstrukci spoluúčasti. Pevná částka 10 000 korun se u menší škody chová jinak než 10 procent s minimem 10 000 korun, u velké škody ale může být procentní varianta výrazně dražší. Například u škody 300 000 korun znamená spoluúčast 10 procent částku 30 000 korun.
Rozhodující je také hodnota vozidla a rozsah pojištění. U některých produktů existuje horní limit hodnoty vozu, jako u varianty České spořitelny a Kooperativy určené pro vozidla do 650 000 korun. Nabídka proto nemusí být použitelná pro každý automobil, i když její spoluúčast vypadá přijatelně.
Pozornost si zaslouží i způsob likvidace škody, možnosti volby servisu a podmínky při krádeži nebo totální škodě. Smlouva může pracovat s odlišnými pravidly pro jednotlivé typy událostí. Rozhodnutí založené pouze na údaji „10 procent“ proto zůstává neúplné.
Jak nastavit částku rozumně
Pro řidiče s menší rezervou bývá bezpečnější nižší pevná spoluúčast, například 3 000 nebo 5 000 korun, pokud ji konkrétní nabídka umožňuje. Neznamená to automaticky nejlepší cenu, ale lépe se předvídá, jakou část opravy zaplatíte sami.
Vyšší spoluúčast se hodí hlavně tam, kde je cílem pojistit velkou škodu a drobné opravy z pojistky vůbec neřešit. Před podpisem smlouvy si proto stačí přepočítat tři částky: malou škodu, typickou větší opravu a závažnou škodu v řádu stovek tisíc korun. Teprve jejich porovnání ukáže, zda zvolená pojistka chrání rozpočet, nebo jen dobře vypadá v kalkulaci.



