
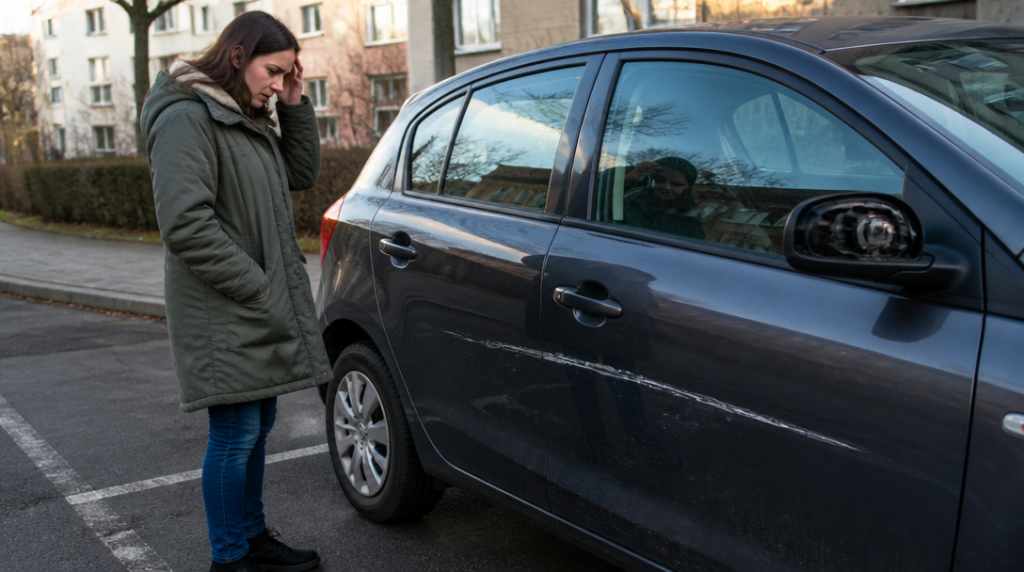
Ráno spěcháte do práce, odemknete auto a hned vidíte, že něco nesedí. Přes dveře se táhne hluboká rýha, kryt zrcátka leží na zemi a na kapotě je několik důlků. Kamera u domu nic nezachytila. Pachatel je pryč a vám zůstává poškozené auto i otázka, kdo opravu zaplatí.
Právě na takové situace míří pojištění proti vandalismu. Nejčastěji ho najdete jako součást havarijního pojištění, nikoli jako automatickou součást povinného ručení. To chrání hlavně škody, které způsobíte někomu jinému. Vandal, který poškodí vaše zaparkované vozidlo, do této kategorie nespadá.
Co se považuje za vandalismus
Jde o úmyslné poškození vozidla cizí osobou. Typickým příkladem je poškrábaný lak, rozbité okno, ulomené zrcátko nebo poškozená karoserie. Allianz výslovně uvádí také situace, kdy někdo úmyslně poškodí zaparkované vozidlo.
Rozhodující není jen to, že škoda vypadá podezřele. Pojišťovna posuzuje, co se stalo a zda událost odpovídá sjednanému rozsahu pojištění. Poškození při nehodě, krádeži nebo živelní události může spadat pod jiné riziko, i když výsledek na první pohled vypadá podobně.
Vandalismus bývá součástí havarijního pojištění, ale konkrétní rozsah se liší podle smlouvy. Při sjednání proto nestačí podívat se pouze na cenu. Levnější varianta může mít vyšší spoluúčast, užší krytí nebo jiné podmínky pro opravu.
Spoluúčast rozhoduje o tom, kolik dostanete
Spoluúčast je část škody, kterou hradíte sami. Když oprava stojí 25 000 korun a máte pevnou spoluúčast 5 000 korun, pojišťovna při uznané škodě vyplatí částku po odečtení této spoluúčasti. U procentní spoluúčasti se výše odvíjí od hodnoty škody nebo způsobu, který stanoví smlouva.
Kooperativa u havarijního pojištění s krytím vandalismu nabízí několik variant. Patří mezi ně pevná spoluúčast 5 000 nebo 10 000 korun, dále 5 procent s minimem 5 000 korun, 10 procent s minimem 10 000 korun, 15 procent, 20 procent nebo 30 procent s minimem 30 000 korun.
Generali Česká umožňuje nastavit spoluúčast od 1 procenta s minimem 1 000 korun až po 30 procent s minimem 30 000 korun. K dispozici jsou také pevné částky od 1 000 do 30 000 korun.
Čím nižší spoluúčast si sjednáte, tím méně zaplatíte při opravě z vlastního. Pojištění však obvykle vyjde dráž. Vysoká spoluúčast zase může znamenat, že u menší rýhy nebo rozbitého krytu zrcátka nedostanete nic, protože škoda její hranici nepřekročí. U podobných smluv se vyplatí počítat s konkrétní částkou, ne jen s procentem v pojistných podmínkách.
Co udělat hned po zjištění škody
Nejdříve auto zbytečně nepřemisťujte. Vyfoťte celé vozidlo, jednotlivá poškození, okolí i místo, kde stálo. Detailní snímky zachytí rýhy, úlomky a stopy po nárazu, širší fotografie zase ukážou celkový rozsah události.
Při podezření na úmyslné poškození kontaktujte policii. Protokol nebo potvrzení o oznámení může pojišťovna vyžadovat při likvidaci škody. U podmínek ČSOB platných pro rok 2026 musí být úmyslné poškození cizí osobou nahlášeno policii nejpozději do druhého dne od chvíle, kdy jste škodu zjistili.
S opravou raději nezačínejte dříve, než pojišťovna potvrdí další postup. Někdy vyšle technika, jindy postačí fotografie a rozpočet servisu. Pokud byste poškozené díly odstranili nebo nechali vůz opravit bez předchozí dohody, může být pozdější posouzení škody složitější.
Praktická drobnost, která se snadno přehlédne: vyfotografujte také registrační značku a stav tachometru. Při telefonátu s pojišťovnou pak mějte po ruce číslo smlouvy, místo události a přibližný čas, kdy jste auto naposledy viděli bez poškození.
Smluvní servis může změnit výši plnění
Pojišťovna neřeší jen to, zda škodu uzná. Zabývá se také způsobem opravy a její cenou. Smlouva může určovat, zda máte využít doporučený servis, případně jak se vypočítá plnění, když si vyberete jinou opravnu.
U ČSOB může při opravě v doporučeném smluvním servisu klesnout spoluúčast na 1 000 korun. Platí to tehdy, když máte sjednanou spoluúčast nejvýše 5 000 korun a vyčíslená škoda tuto částku převyšuje. U většího poškození tak může volba servisu znamenat citelný rozdíl.
Když vůz opravíte v jiném než doporučeném smluvním servisu, ČSOB podle svých podmínek připouští snížení plnění na částku odpovídající opravě v doporučeném servisu. Rozdíl mezi fakturou vašeho servisu a uznanou částkou pak může zůstat na vás.
Neznamená to, že smluvní servis je vždy jediná možná volba. Znamená to ale, že před objednáním opravy stojí za to ověřit pravidla konkrétní pojišťovny. Telefonát předem zabere pár minut, zatímco spor o desetitisíce se může táhnout podstatně déle.
Kdy se pojištění vyplatí
U novějšího nebo hodnotnějšího auta může mít havarijní pojištění proti vandalismu smysl i kvůli jedinému incidentu. Lakýrnické práce, výměna světla nebo oprava poškozené karoserie rychle překročí částku, kterou by člověk čekal podle prvního pohledu na auto.
U staršího vozidla je potřeba porovnat cenu pojištění, spoluúčast a reálnou hodnotu auta. Pokud máte vysokou spoluúčast, menší poškození si stejně zaplatíte sami. Při sjednávání se proto ptejte přímo na vandalismus, způsob výpočtu plnění, povinnost oznámit událost policii a pravidla pro výběr servisu.
Pojištění nezabrání tomu, aby někdo do laku vyrýpl čáru klíčem. Může ale rozhodnout, jestli po takovém ránu zaplatíte celou opravu ze svého, nebo jen sjednanou spoluúčast. A právě ten rozdíl bývá na faktuře vidět víc než samotná první rýha.



