
Petr couval z parkovacího místa před supermarketem, když se ozvalo krátké křupnutí. Na zadním nárazníku zůstala prasklina, oprava podle servisu měla stát 18 000 korun. Petr měl sjednané havarijní pojištění se spoluúčastí 10 000 korun. Pojišťovna tedy neproplatila celou opravu, ale jen část nad sjednanou spoluúčast. Z nepříjemné nehody se tak nestal bezplatný servis, nýbrž finanční pomocník, který pokryl pouze 8 000 korun.
Právě v tom bývá největší nedorozumění. Havarijní pojištění není servisní karta pro každé poškození auta. Je to smlouva s přesně vymezenými riziky, limity, výlukami a spoluúčastí. Čím levnější pojistka, tím častěji v ní bývá užší rozsah ochrany nebo vyšší částka, kterou při škodě zaplatí majitel ze svého.
Co havarijní pojištění skutečně kryje
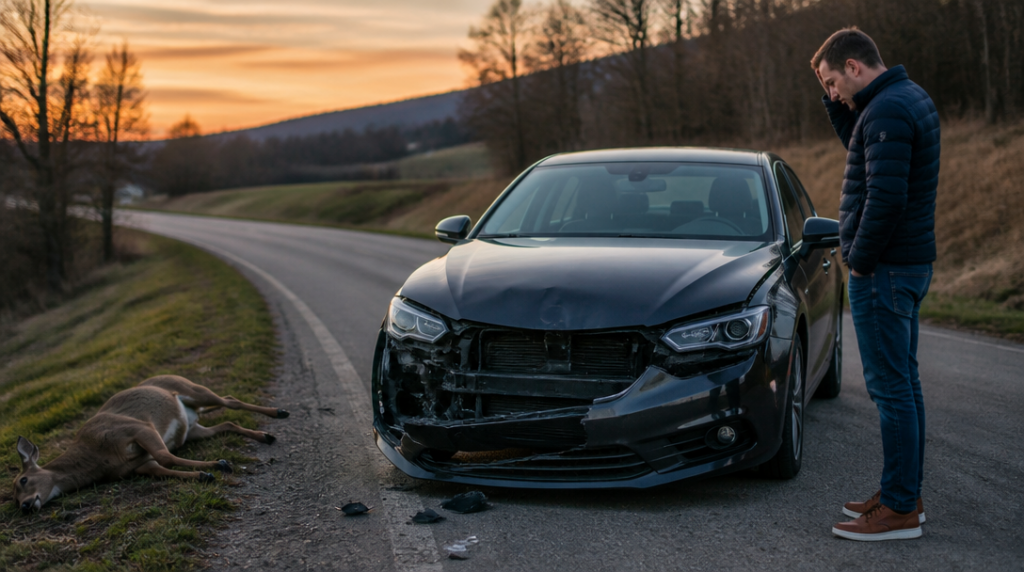
Základní rozdíl proti povinnému ručení je jednoduchý: povinné ručení hradí škody, které řidič způsobí jiným, zatímco havarijní pojištění chrání jeho vlastní vozidlo. Využít se může i tehdy, když nehodu zaviní sám řidič. Krytí se běžně vztahuje také na odcizení auta, vandalismus, živelní škody a střet se zvěří.
V praxi to znamená několik odlišných situací. Při nehodě může jít o poškozený blatník, světlo nebo nárazník. U vandalismu třeba o poškrábaný lak, rozbité okno či poškozené zámky. Živelní události zahrnují podle konkrétní smlouvy například kroupy, vichřici, povodeň nebo pád stromu. Srážka se zvěří zase často řeší v noci na silnici mimo město, kde několik vteřin stačí k vážnému poškození přední části vozu.
Rozsah ale není automaticky stejný u každé smlouvy. Některé produkty zahrnují všechna uvedená rizika v jednom balíčku, jiné dovolují jednotlivá rizika přidávat. Zvlášť se může sjednávat například pojištění skel, poškození při parkování nebo rozšířená asistence. Rozhodující není reklamní název produktu, ale konkrétní pojistné podmínky a výčet toho, co se považuje za pojistnou událost.
Stejně podstatné jsou výluky. Pojišťovna může odmítnout plnění například při úmyslném poškození, řízení pod vlivem alkoholu nebo při použití auta způsobem, který smlouva nepřipouští. Problém může nastat také tehdy, když řidič poruší povinnosti po nehodě, například událost neohlásí, nepořídí potřebnou dokumentaci nebo vozidlo nechá opravit dříve, než pojišťovna škodu prohlédne. Přesný postup se liší podle smlouvy, proto není rozumné spoléhat jen na obecnou představu, že „pojištění všechno vyřeší“.
Velkou roli hraje spoluúčast. Jde o část škody, kterou pojištěný nese sám. Může být stanovena pevnou částkou, například 5 000 nebo 10 000 korun, případně procentem z výše škody. Ve smlouvě může být uvedena i kombinace obou údajů, například 10 procent, minimálně však 10 000 korun.
Škoda, která zůstane pod sjednanou spoluúčastí, se neproplácí. U škody za 8 000 korun a spoluúčasti 10 000 korun tedy pojišťovna nevyplatí nic. U opravy za 60 000 korun by při stejné spoluúčasti připadlo na pojišťovnu 50 000 korun, pokud smlouva nestanoví další omezení. Vyšší spoluúčast obvykle snižuje cenu pojistky, ale při každé menší nehodě sahá majitel hlouběji do vlastní kapsy. Je to podobné jako s rezervou na domácí opravy: čím větší část zvládnete zaplatit sami, tím menší ochranu potřebujete koupit.
Pojišťovna vychází také z hodnoty vozidla. Pojistná částka by měla odpovídat jeho skutečné hodnotě v době sjednání nebo aktualizace smlouvy. Když je nastavená příliš nízko, může vzniknout podpojištění. Jestliže pojistná částka zaostává za skutečnou hodnotou auta o více než 15 procent, pojišťovna může plnění krátit. U vozu v hodnotě 500 000 korun tedy může být problém, pokud je pojištěný jen na částku výrazně pod 425 000 korun.
Jak probíhá likvidace škody
Po nehodě je nejprve potřeba zajistit bezpečnost, podle okolností přivolat policii a pořídit dokumentaci. Fotografie poškozených míst, celé situace i okolí mohou později objasnit, co se stalo. Následuje oznámení pojišťovně. Ta si vyžádá údaje o vozidle, smlouvě, průběhu události a rozsahu poškození. Někdy vyšle technika, jindy využije fotodokumentaci nebo prohlídku v partnerském servisu.
U menší škody může být postup rychlý. Pojišťovna schválí opravu a servis objedná díly i práci. U složitějšího případu se zkoumá příčina, rozsah poškození a to, zda událost odpovídá sjednanému krytí. Šetření má určit nejen výši škody, ale také povinnost pojišťovny plnit. Pojistné plnění je splatné do 15 dnů po ukončení tohoto šetření.
Oprava je jen jednou možností. Když se auto neoplatí opravovat, mluví se o totální škodě. Pojišťovna obvykle porovnává náklady na opravu s obvyklou tržní cenou vozidla před událostí. U krádeže se žádné zbytky vozu neodečítají, protože auto chybí; u totálně poškozeného vozidla se naopak odečítá hodnota zbytků, které majiteli zůstávají. Od výsledné částky se ještě odečte sjednaná spoluúčast.
Příklad ukáže rozdíl názorněji. Auto mělo těsně před nehodou obvyklou cenu 300 000 korun, jeho zbytky mají hodnotu 60 000 korun a smluvní spoluúčast činí 10 000 korun. Orientační plnění by pak vycházelo na 230 000 korun. Nejde přitom o původní kupní cenu ani o částku, kterou majitel do auta v minulosti investoval. Rozhoduje hodnota vozidla bezprostředně před pojistnou událostí a pravidla uvedená ve smlouvě.
U krádeže je důležité, zda šlo o celé vozidlo, nebo jen o jeho část či vybavení. Pojišťovna může požadovat doklady od auta, klíče, potvrzení o oznámení policii a další dokumenty. Ztráta jediného klíče nebo nedostatečně zabezpečené vozidlo mohou mít podle podmínek vliv na posouzení případu.
Územní rozsah bývá u běžných smluv nastaven pro Evropu a Turecko. Některé aktuální podmínky však výslovně vylučují Rusko, Bělorusko, Ukrajinu, Moldavsko, Arménii, Ázerbájdžán a Gruzii. Při cestě autem za hranice proto nestačí zkontrolovat, zda máte zelenou kartu k povinnému ručení. Havarijní pojištění může mít vlastní územní pravidla, jiná omezení a odlišně nastavenou asistenci.
Cena pojištění se odvíjí od hodnoty a typu auta, jeho stáří, způsobu používání, zvolených rizik, limitů a spoluúčasti. U nového nebo dražšího vozu může dávat široké krytí smysl, protože i zdánlivě běžná oprava světla či elektroniky vyjde na desítky tisíc korun. U staršího auta může být rozhodování méně jednoznačné: pojistné se platí každý rok, ale případné plnění se řídí klesající tržní hodnotou vozidla.
Před podpisem smlouvy proto nestačí porovnat roční cenu. Stejně podstatné je zjistit, zda pojistka kryje krádež, vandalismus, živel a zvěř, jaká je spoluúčast, kde platí, z jaké hodnoty se počítá plnění a jaké povinnosti má řidič po události. Právě tyto řádky rozhodnou ve chvíli, kdy auto místo na parkovišti najdete s promáčknutou karoserií, nebo vůbec.



