
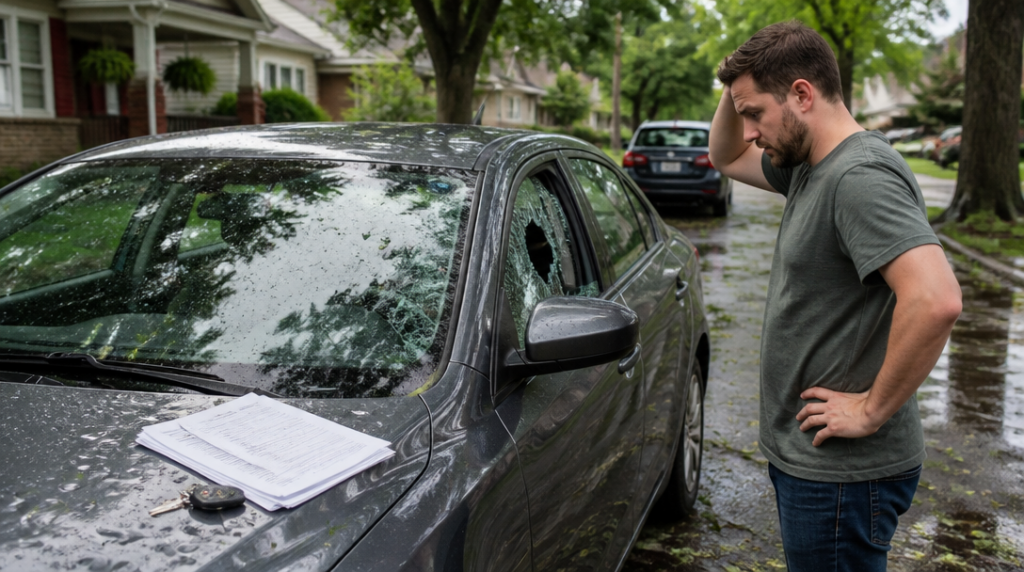
Představte si pondělní ráno. Přijdete k autu, na kapotě jsou důlky od krup a boční okno popraskané. V noci přitom nepršelo nijak dramaticky a auto stálo celou dobu před domem. Právě v takové chvíli se ukáže, jestli jste vybrali pojištění podle skutečných potřeb, nebo jen podle nejnižší částky v online kalkulačce.
Havarijní pojištění chrání vaše auto při nehodě, krádeži, vandalismu, živelných událostech nebo střetu se zvířetem. Rozdíly mezi nabídkami ale nejsou jen v ceně. Dvě smlouvy mohou vypadat podobně, a přitom se výrazně lišit v tom, kolik zaplatíte ze svého a kdy pojišťovna škodu vůbec uzná.
Začněte hodnotou a stářím auta
U nového nebo dražšího vozu bývá havarijní pojištění samozřejmou úvahou. U staršího auta už má smysl spočítat, kolik stojí jeho oprava, jakou má reálnou hodnotu a zda by vás případná větší škoda finančně zasáhla. Pojištění nemá být automatickým doplňkem povinného ručení. Má krýt riziko, které byste sami nesli jen obtížně.
Pozornost věnujte pojistné částce. Ta by měla odpovídat obvyklé ceně vozidla, ne částce, kterou jste za něj zaplatili před několika lety. U novějších vozů se může hodit také GAP. Ten vyrovnává rozdíl mezi hodnotou auta po totální škodě a původní pořizovací nebo sjednanou částkou.
Aktuální nabídky GAP pracují s limity od 500 000 do 1 250 000 korun a vztahují se jen na mladší vozidla. ČSOB ho nabízí až pro auta stará pět let. U vozidla v provozu nejvýše dva roky zároveň garantuje při totální škodě původní sjednanou pojistnou částku. Pro majitele nového auta to může být podstatnější než několik stovek ušetřených na ročním pojistném.
Spoluúčast mění cenu i výsledek
Spoluúčast je část škody, kterou platíte sami. Může být pevná, například 5 000 korun, nebo procentní, třeba 5 procent s minimální stanovenou částkou. Čím vyšší spoluúčast zvolíte, tím nižší bývá pojistné. Jenže při větší opravě už nejde o drobné.
Porovnání deseti pojišťoven k 28. září 2026 ukazuje, jak široké rozpětí na trhu existuje: zveřejněné spoluúčasti sahají od 1 000 korun až po 30 procent škody. To je rozdíl, který se v kalkulačce může ztratit, ale v servisu ho ucítíte okamžitě.
U škody za 100 000 korun znamená spoluúčast 5 procent obvykle 5 000 korun. Při spoluúčasti 30 procent už byste hradili 30 000 korun, pokud smlouva nestanoví další minimum nebo maximum. Proto si vždy převeďte procenta na konkrétní částku. Číslo na obrazovce pak začne dávat skutečný smysl.
Někomu vyhovuje nízká spoluúčast a vyšší pojistné, jiný raději přijme větší podíl na škodě a ušetří při každé platbě. ČPP například nabízí pevnou spoluúčast 5 000 nebo 10 000 korun. Taková volba je snadno čitelná a majitel dopředu ví, s jakým výdajem má při běžné škodě počítat.
U nabídky Generali lze sjednat připojištění, které kryje spoluúčast až do výše 0 korun. Limity tohoto připojištění se pohybují od 10 000 do 50 000 korun za celé pojistné období. Při výběru si proto ověřte, zda jde o krytí jedné události, nebo všech škod dohromady. Rozdíl je zásadní.
Totální škoda nemusí znamenat úplně zničené auto
Totální škoda vzniká tehdy, když se oprava nevyplatí vzhledem k hodnotě vozidla, případně když je auto neopravitelné. Hranice se ale mezi pojišťovnami liší. Generali ji uvádí od 70 procent obvyklé ceny vozu, pět pojišťoven pracuje s hranicí od 80 procent a ČSOB s 85 procenty.
Při hodnotě auta 400 000 korun tak může být rozdíl mezi hranicí 70 a 85 procent celých 60 000 korun. V jednom případě se škoda začne řešit jako totální už při nákladech 280 000 korun, v druhém až při 340 000 korunách. Nejde o detail pro právníky. Ovlivňuje způsob vypořádání, vrak i částku, kterou nakonec dostanete.
Zjistěte si také, jak pojišťovna stanoví hodnotu zbytků vozidla a zda od pojistného plnění odečítá cenu vraku. U dražších vozů může být důležitá i možnost opravy v autorizovaném servisu, použití originálních dílů a postup při volbě opravny.
Neplaťte za rizika, která nepotřebujete
Základní balíček může pokrývat havárii, krádež, vandalismus a živelní škody. K němu se často přidává pojištění skel, zavazadel, náhradního vozidla, právní ochrany nebo poškození pneumatik. Každé připojištění má smysl jen tehdy, když odpovídá vašemu provozu.
Jezdíte denně po dálnici? Pak se hodí kvalitní asistence a náhradní vůz. Parkujete pod stromy nebo venku na sídlišti? Vyšší pozornost si zaslouží živelní škody a vandalismus. Vozíte drahé vybavení? Prověřte limity pro zavazadla, protože základní částka může být překvapivě nízká.
Asistenční služba bývá na papíře nenápadná, při poruše v zahraničí však rozhoduje o celém zážitku. ČPP ji nabízí nepřetržitě, včetně komunikace v češtině ze zahraničí. To oceníte ve chvíli, kdy auto stojí v noci na neznámém místě a řešíte odtah, servis i ubytování.
Čtěte výluky dřív než cenu
Nejlevnější varianta může mít omezení při krádeži, požadavky na zabezpečení, nízké limity asistence nebo přísná pravidla pro oznámení škody. Zkontrolujte také územní platnost, výjimky u vandalismu a podmínky při zapůjčení vozidla jiné osobě.
Důležitá bývá dokumentace před sjednáním smlouvy. Pojišťovna může vyžadovat prohlídku auta, fotografie nebo kontrolu zabezpečení. U staršího vozidla si pohlídejte, jak se řeší jeho opotřebení a zda pojišťovna používá amortizaci při výpočtu ceny dílů.
Smlouvu si zkuste přečíst tak, jako by škoda nastala zítra. Co musíte doložit? Kam volat? Jak dlouho můžete využívat náhradní vůz? Kolik zaplatíte při krádeži, promáčknutých dveřích a rozbitém čelním skle? Tohle je mnohem užitečnější test než porovnání barevných ikon v nabídce.
Jak nabídky porovnat bez zmatku
Nejprve si napište hodnotu auta, jeho stáří, roční nájezd a způsob parkování. Potom si stanovte částku, kterou jste ochotni zaplatit při škodě z vlastních peněz. Teprve pak porovnávejte pojistné.
U každé nabídky si vedle ceny poznamenejte spoluúčast, hranici totální škody, rozsah živlů, krádež, skla, asistenci a případný GAP. Stačí několik řádků v poznámkách. Při pohledu vedle sebe často zjistíte, že nabídka dražší o pár stovek kryje právě riziko, kterého se obáváte nejvíc.
Mně osobně přijde nejpraktičtější představit si tři konkrétní situace: nehodu za 80 000 korun, krádež auta a prasklé čelní sklo na cestě do zahraničí. U každé nabídky si spočítejte vlastní výdaj a zjistěte, co pojišťovna skutečně zajistí. Papírově nejlevnější smlouva pak někdy změní barvu rychleji než kapota po krupobití.



